Domain bpm24.de kaufen?
Wir ziehen mit dem Projekt
bpm24.de um.
Sind Sie am Kauf der Domain
bpm24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bpm24.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Märklin 043674 H0 EuroCity-Schnellzugwagen Bpm SBB 2. Klasse BpmVorbild: EuroCity-Schnellzugwagen Gattung Bpm 2090, 2. Klasse der Schweizerischen Bundesbahnen (SBB CFF FFS). Betriebszustand ab 2022. Modell: Verstellbare Puffer. Vorbereitet für stromführende Kupplungen 7319 bzw. stromführende trennbare Kurzkupplungen 72020/72021. Vorbereitet für den Einbau der Innenbeleuchtung 7330. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580. Passende Personenwagen finden Sie im Märklin H0-Sortiment unter der Artikelnummer 43653, 43673 und 43675. Eine passende Elektrolokomotive finden Sie im Märklin H0-Sortiment unter der Artikelnummer 39469.66,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 043675 H0 EuroCity-Schnellzugwagen Bpm SBB 2. Klasse BpmVorbild: EuroCity-Schnellzugwagen Gattung Bpm 2090, 2. Klasse der Schweizerischen Bundesbahnen (SBB CFF FFS). Betriebszustand ab 2022. Modell: Verstellbare Puffer. Vorbereitet für stromführende Kupplungen 7319 bzw. stromführende trennbare Kurzkupplungen 72020/72021. Vorbereitet für den Einbau der Innenbeleuchtung 7330. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580. Passende Personenwagen finden Sie im Märklin H0-Sortiment unter der Artikelnummer 43653, 43673 und 43674. Eine passende Elektrolokomotive finden Sie im Märklin H0-Sortiment unter der Artikelnummer 3946966,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Tutorial Experts Tonverk Workflow & PraxisTutorial Experts Tonverk Workflow & Praxis (ESD); Videotraining; interaktiver Videolernkurs für Elektron Tonverk; über 7 Stunden Laufzeit in Full HD; behandelt Sampling, Auto-Sampler, Grid Recording, Parameterlocks, Klangbearbeitung und Song Mode; integrierte Lektionsbeschreibungen; Suchfunktion; Setzen eigener Lesezeichen; lauffähig auf Windows, Mac, iPad und Android.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
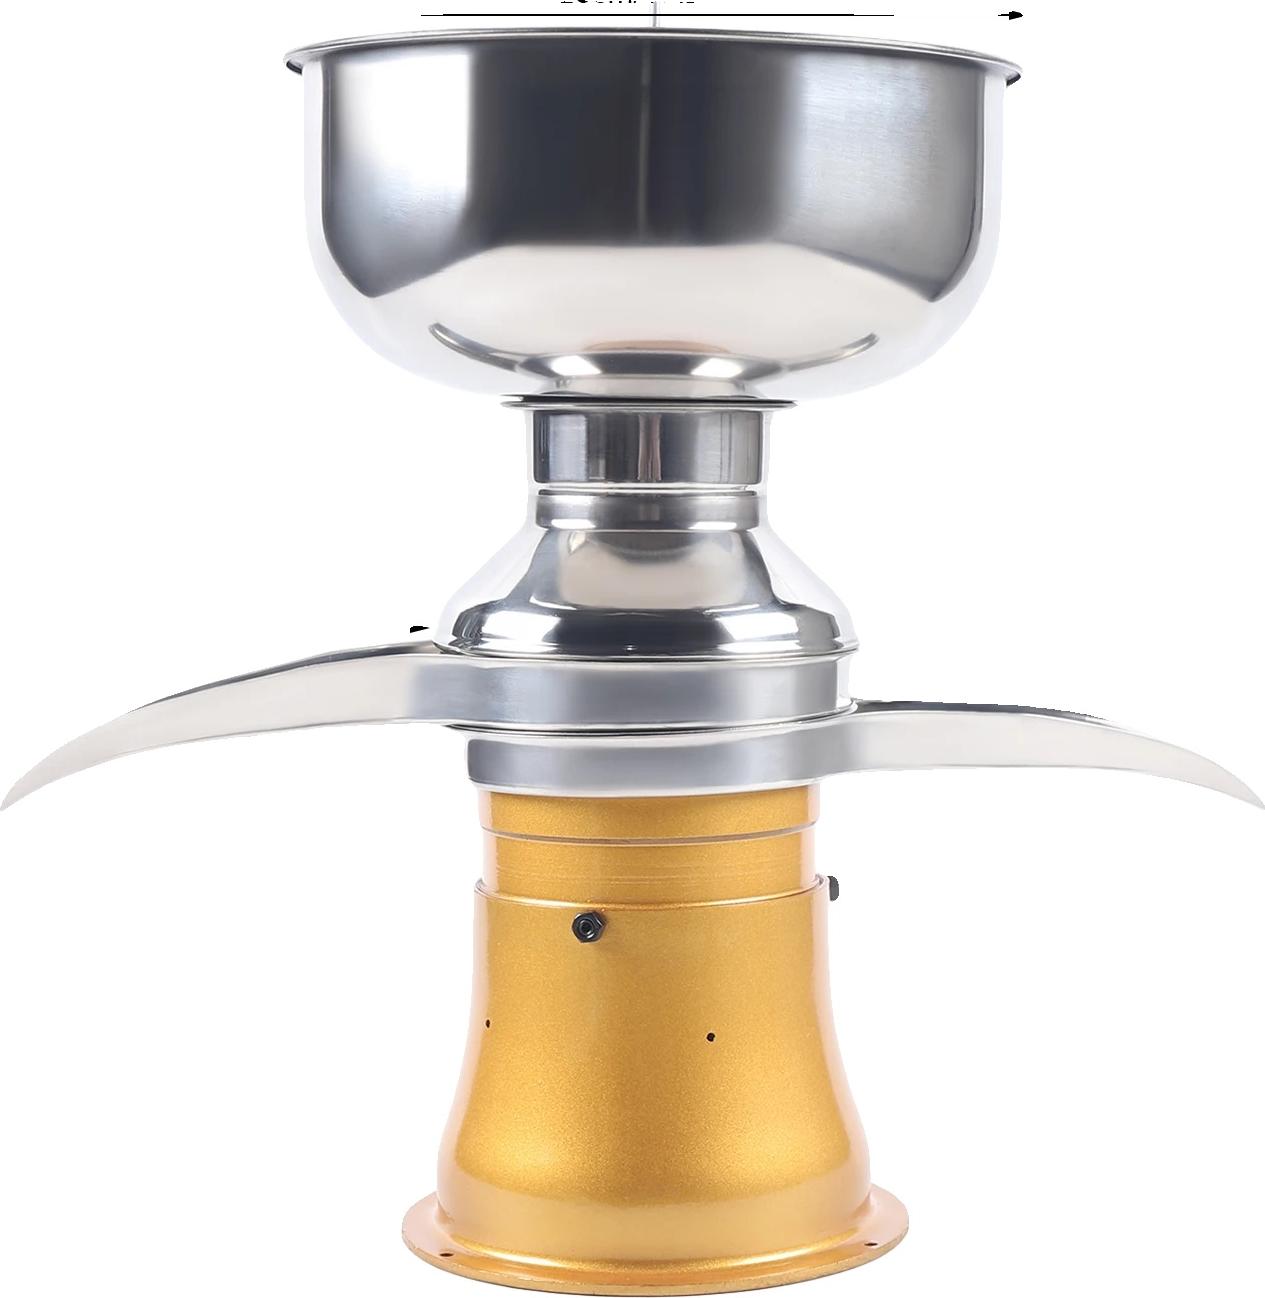
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Laufsocken Sporcks BPMUnisex Laufsocken mit besserer Unterstützung im Knöchel- und Mittelfußbereich. Sie haben ein mittleres Kompressionsniveau, das die Blutzirkulation fördert und Entzündungen bei längeren Läufen reduziert. Die Ferse und die Spitze bestehen aus Frottee, um den Aufprall zu minimieren und ein größeres Komfortgefühl zu erzeugen. Außerdem verhindern und vermeiden sie das Auftreten von Blasen.DIE EIGENSCHAFTEN- Paargewicht: 45 g für Größe S- 100 % in Spanien hergestellt.- Schafthöhe 18 cm.- Atmungsaktives Mesh.- Hauptsächlich aus Coolmax® und Vaporfeel® hergestellt.20,96 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Märklin 043674 H0 EuroCity-Schnellzugwagen Bpm SBB 2. Klasse BpmVorbild: EuroCity-Schnellzugwagen Gattung Bpm 2090, 2. Klasse der Schweizerischen Bundesbahnen (SBB CFF FFS). Betriebszustand ab 2022. Modell: Verstellbare Puffer. Vorbereitet für stromführende Kupplungen 7319 bzw. stromführende trennbare Kurzkupplungen 72020/72021. Vorbereitet für den Einbau der Innenbeleuchtung 7330. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580. Passende Personenwagen finden Sie im Märklin H0-Sortiment unter der Artikelnummer 43653, 43673 und 43675. Eine passende Elektrolokomotive finden Sie im Märklin H0-Sortiment unter der Artikelnummer 39469.66,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Märklin 043675 H0 EuroCity-Schnellzugwagen Bpm SBB 2. Klasse BpmVorbild: EuroCity-Schnellzugwagen Gattung Bpm 2090, 2. Klasse der Schweizerischen Bundesbahnen (SBB CFF FFS). Betriebszustand ab 2022. Modell: Verstellbare Puffer. Vorbereitet für stromführende Kupplungen 7319 bzw. stromführende trennbare Kurzkupplungen 72020/72021. Vorbereitet für den Einbau der Innenbeleuchtung 7330. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580. Passende Personenwagen finden Sie im Märklin H0-Sortiment unter der Artikelnummer 43653, 43673 und 43674. Eine passende Elektrolokomotive finden Sie im Märklin H0-Sortiment unter der Artikelnummer 3946966,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Tutorial Experts Tonverk Workflow & PraxisTutorial Experts Tonverk Workflow & Praxis (ESD); Videotraining; interaktiver Videolernkurs für Elektron Tonverk; über 7 Stunden Laufzeit in Full HD; behandelt Sampling, Auto-Sampler, Grid Recording, Parameterlocks, Klangbearbeitung und Song Mode; integrierte Lektionsbeschreibungen; Suchfunktion; Setzen eigener Lesezeichen; lauffähig auf Windows, Mac, iPad und Android.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WITHINGS BPM Connect BlutdruckmessgerätBPM Connect ist ein vernetztes Blutdruckmessgerät, das präzise Messdaten des Blutdrucks und der Herzfrequenz ermittelt. Die Messergebnisse werden direkt nach der Messung am Gerät abgebildet und in der App zusammen mit vorangegangenen Messungen als Messdatenverlauf vollständig gespeichert. Mit BPM Connect wird das Blutdruckmessen zu Hause einfach und bequem wie nie zuvor. Mühelos anwendbar und tragbar, bildet dieses Blutdruckmessgerät über Farbcodierungen am LED-Display die Ergebnisse sofort und direkt am Gerät ab. Das Mitführen des Smartphones in der Tasche zum Einschalten des Gerätes, Initiieren der Messung oder Synchronisieren der Daten ist nicht mehr notwendig: BPM Connect leitet alle Daten automatisch per WLAN-Sync oder auf Wunsch per Bluetooth-Sync an die Health Mate App weiter, die für iOS und Android kostenfrei erhältlich ist. Die Messdaten können ferner auf einfache Weise mit dem behandelnden Arzt geteilt werden. Das Gerät verfügt über einen per Micro-USB aufladbaren Akku mit einer Laufzeit von bis zu 2 Monaten. Blutdruckmessgerät: Messung der systolischen und diastolischen Blutdruckwerte sowie der Herzfrequenz. Sofortige Ergebnisanzeige: Farbcodierte Ergebnisanzeige am Gerät & in der App. Automatische Synchronisierung per WLAN & Bluetooth: aktuelle und vorangegangene Messergebnisse sind sofort in der kostenfreien Health Mate App auf dem Smartphone verfügbar (iOS & Android). Einfache Weiterleitung an den behandelnden Arzt: Alle Messwerte können auf Wunsch an ausgewählte Behandler weitergeleitet werden. Aufladbarer Akku: Bis zu 2 Monate Akkulaufzeit nach vollständiger Ladung. Sensoren: Blutdruck- und Herzfrequenz-Sensor. Materialien: PC-Kunststoff, Stoff, Metallschlaufe. Anzeige: LED-Matrix-Display. Maße: 50 x 65 x 155 mm. Gewicht: 250 g Armumfang: 22 cm bis 42 cm.117,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WITHINGS BPM Vision BlutdruckmessgerätDas Withings BPM Vision ist ein intelligentes Blutdruckmessgerät zur regelmäßigen Überwachung von Blutdruck und Herzfrequenz sowie zur Erkennung von Vorhofflimmern mittels integrierter EKG-Messung. Das kompakte und stilvolle Gerät lässt sich bequem und einfach direkt von zu Hause bedienen. Entwickelt für eine einfache und nachvollziehbare Anwendung, kombiniert der BPM Vision klinisch validierte Messgenauigkeit mit einer klar strukturierten Darstellung der Ergebnisse auf einem großen Farbdisplay. EKG-Funktion zur Überwachung der Herz-Kreislauf-Gesundheit Die Messung erfolgt per One-Touch-Start und liefert nach kurzer Zeit systolische und diastolische Blutdruckwerte sowie die Herzfrequenz. Ergänzend ermöglicht ein integriertes 1-Kanal-EKG die Erkennung von Vorhofflimmern innerhalb von 30 Sekunden. Die Ergebnisse werden direkt auf dem 2,8-Zoll-LCD-Display farbcodiert dargestellt und basieren auf den Leitlinien der Europäischen Gesellschaft für Kardiologie, wodurch eine schnelle Einordnung der Messwerte möglich ist. Verfügbarkeit der Messungen Alle gemessenen Daten lassen sich automatisch über WLAN oder Bluetooth mit der Withings App synchronisieren. Dort stehen eine unbegrenzte Verlaufshistorie, Trendanalysen sowie individuell anpassbare Zeiträume zur Verfügung. Die App unterstützt mehrere Nutzerprofile und ermöglicht das Erstellen detaillierter Gesundheitsberichte, die bei Bedarf mit medizinischem Fachpersonal oder Angehörigen geteilt werden können. Der BPM Vision wird mit einem Etui zur geschützten Aufbewahrung und zum Transport geliefert sowie mit einer Standard-Manschette für Armumfänge von 22 bis 42 Zentimeter. Vernetztes Blutdruckmessgerät mit integrierter EKG-Funktion zur Überwachung von Blutdruck, Herzfrequenz und zur Erkennung von Vorhofflimmern Klinisch validierte Blutdruckmessung Farbcodierte Ergebnisanzeige auf dem Gerät gemäß Leitlinien der Europäischen Gesellschaft für Kardiologie Aufzeichnung eines 1-Kanal-EKG zur Vorhofflimmern-Erkennung innerhalb von 30 Sekunden Großes 2,8-Zoll-LCD-Farbdisplay mit Schritt-für-Schritt-Anleitungen und intuitiver Bedienführung Automatische Synchronisierung der Messdaten über WLAN und Bluetooth mit der Withings App Unbegrenzte Messwert- und Trendanalyse in der App für bis zu acht Benutzerprofile Erstellung und Weitergabe detaillierter Blutdruck- und Gesundheitsberichte aus der App Abnehmbare Manschette in Standardgröße für Armumfänge von 22 bis 42 Zentimeter Wiederaufladbarer Akku mit einer Laufzeit von bis zu 12 Monaten Interner Speicher für bis zu 16 Messungen zwischen zwei Synchronisationen Materialien: PC-Kunststoff und Textilstoff Kompatibel mit iOS ab Version 16 und Android ab Version 9 Maße: 23 × 19 × 7 Zentimeter Gewicht: 338 Gramm Lieferumfang: 1× Withings BPM Vision, 1× Standard-Manschette (22–42 Zentimeter), 1× USB-C-Ladekabel, 1× Etui, 1× Installationsanleitung162,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.